- El presidente de la Sociedad Barcelonesa de Estudios Económicos y Sociales de Foment del Treball (SBEES), Josep Sánchez Llibre, ha propuesto impulsar un pacto por la certeza y la reducción de la complejidad tributaria para avanzar hacia un sistema tributario más claro, estable y previsible, con participación de empresas, profesionales, Gobierno y Parlamento
- España ocupa el puesto 24 de los 27 países de la Unión Europea en el Tax Complexity Index 2024, según un estudio elaborado por la entidad y que refleja que reducir la complejidad hasta la media europea supondría una mejora del 14%, mientras que aproximarse a los siete países de la UE con sistemas menos complejos implicaría una reducción del 37%
- El estudio, coordinado por el miembro de Círculo de Innovación, Juan Costa, estima que converger con las referencias europeas permitiría liberar 11.450 millones de euros anuales en costes de cumplimiento y fricción tributaria
- En un escenario más ambicioso, esta cifra podría alcanzar los 18.970 millones, equivalentes al 1,12% del PIB. Una mayor seguridad jurídica, unos criterios tributarios más claros y una aplicación más eficaz y previsible de los incentivos podrían favorecer, además, entre 10.440 y 15.660 millones de euros anuales de inversión empresarial, según el estudio presentado hoy
La Sociedad Barcelonesa de Estudios Económicos y Sociales de Foment del Treball (SBEES) ha reclamado hoy la puesta en marcha de un pacto por la seguridad jurídica tributaria y la reducción de la complejidad, con la participación de empresas, profesionales, Gobierno y Parlamento, que permita avanzar hacia un sistema fiscal más claro, estable y previsible y contribuya a reforzar la competitividad de la economía española.
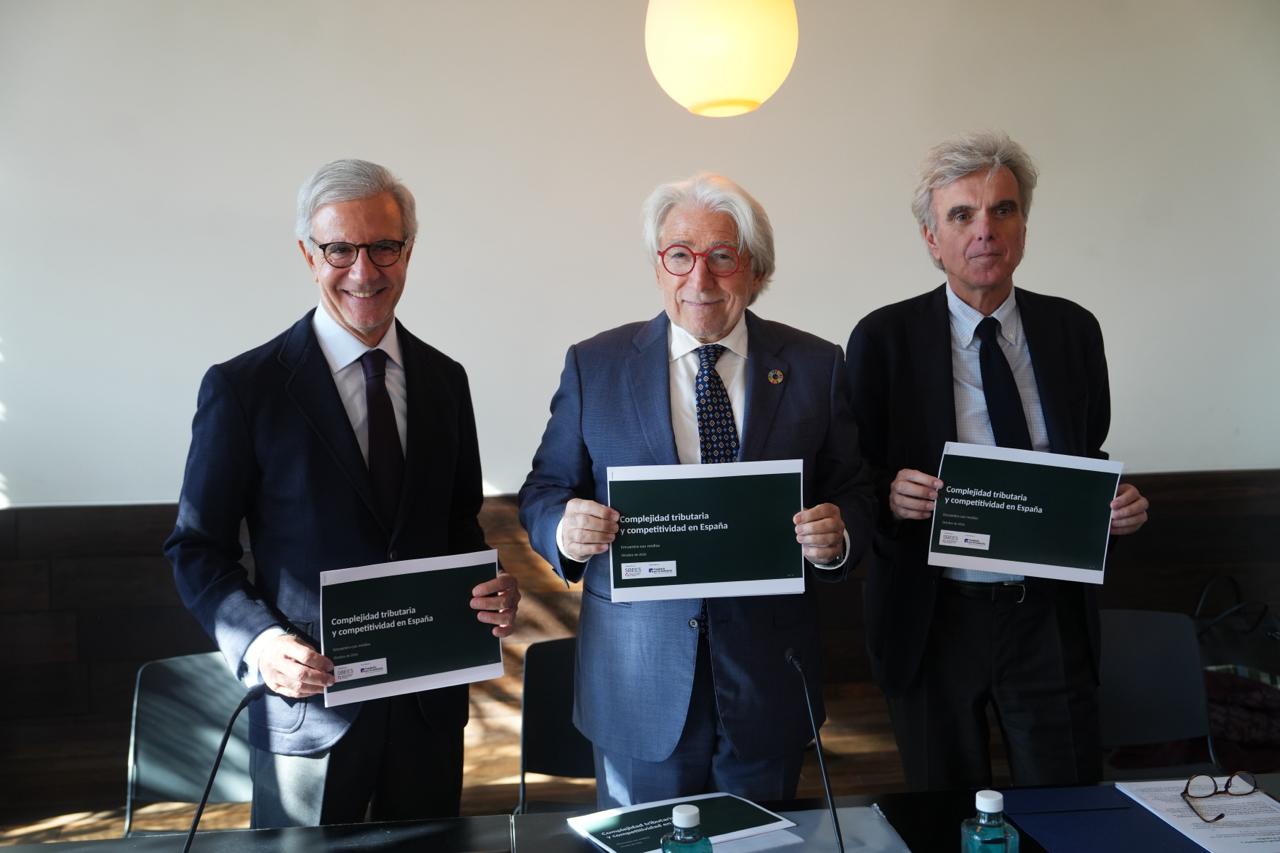
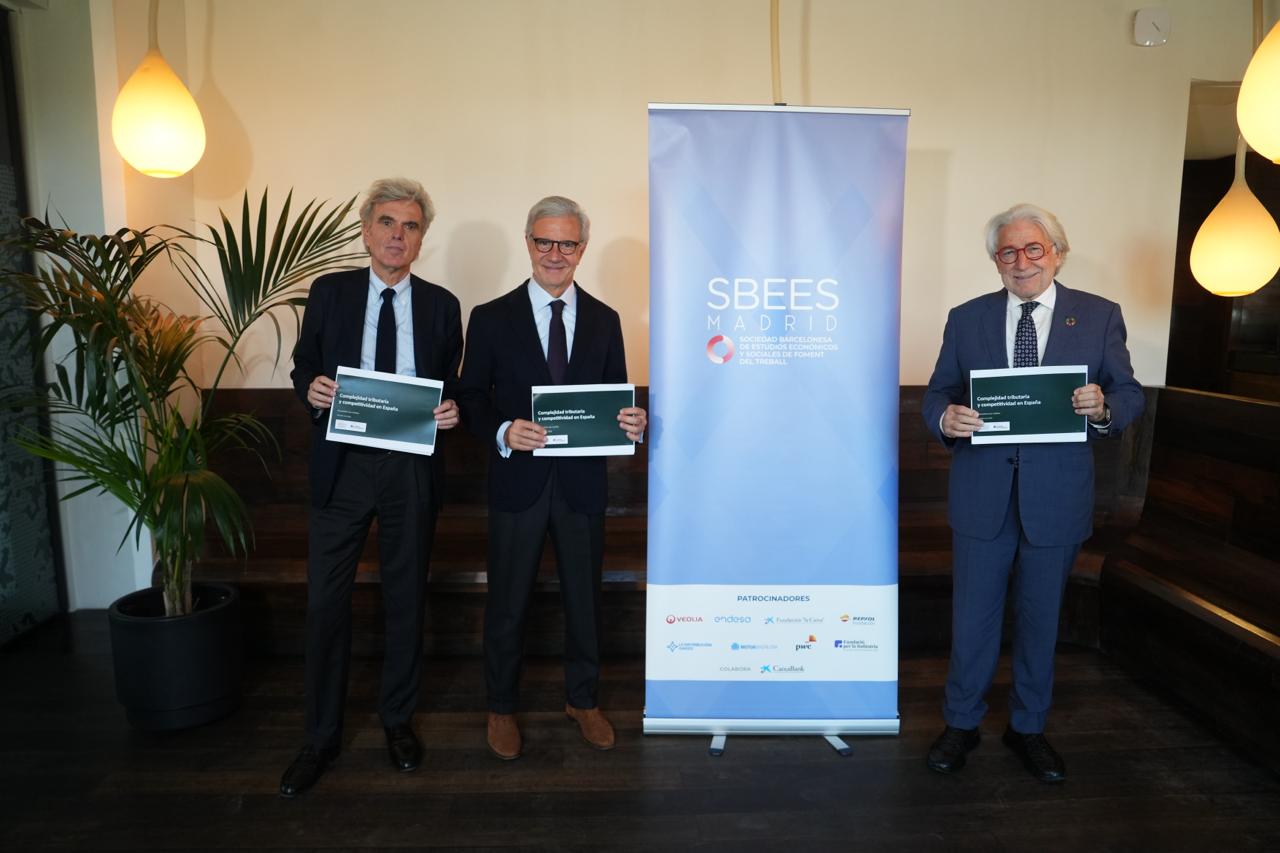
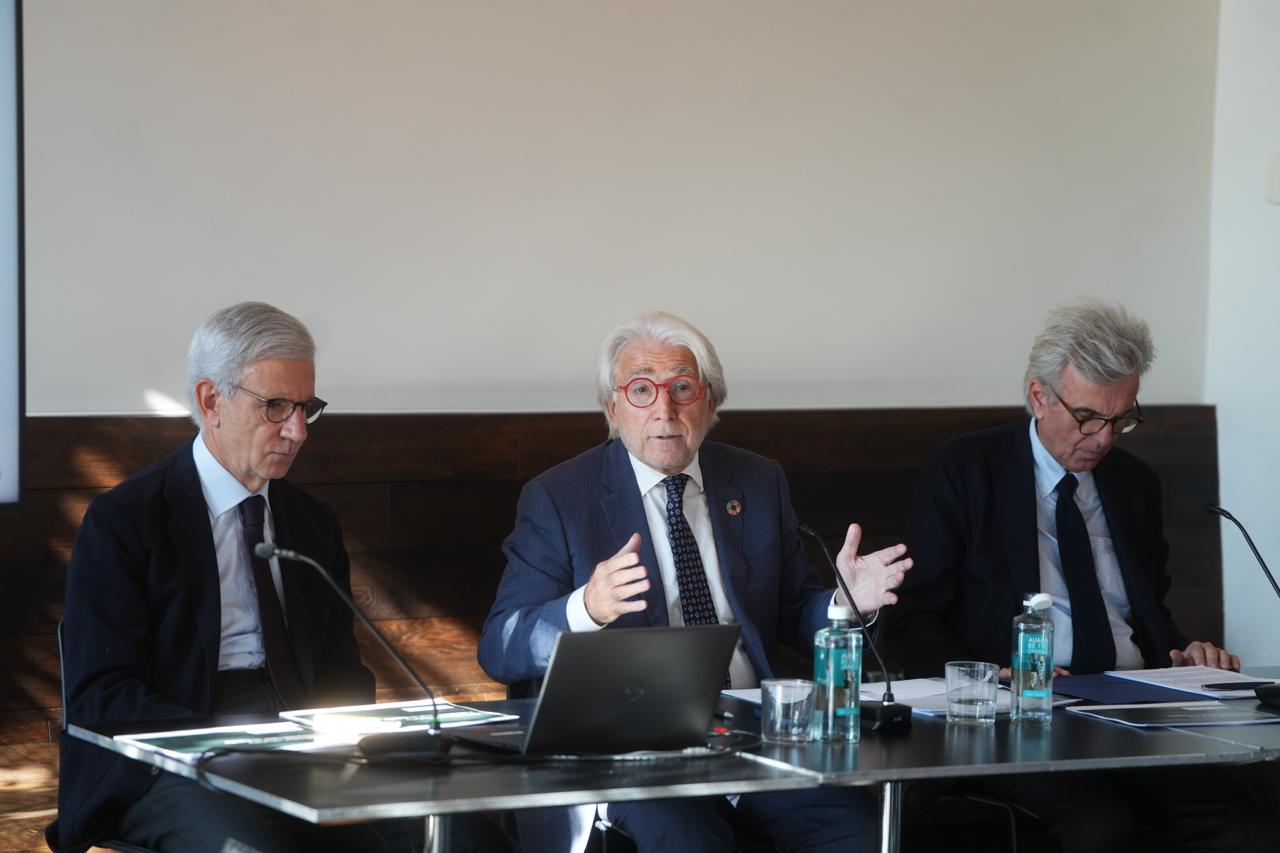
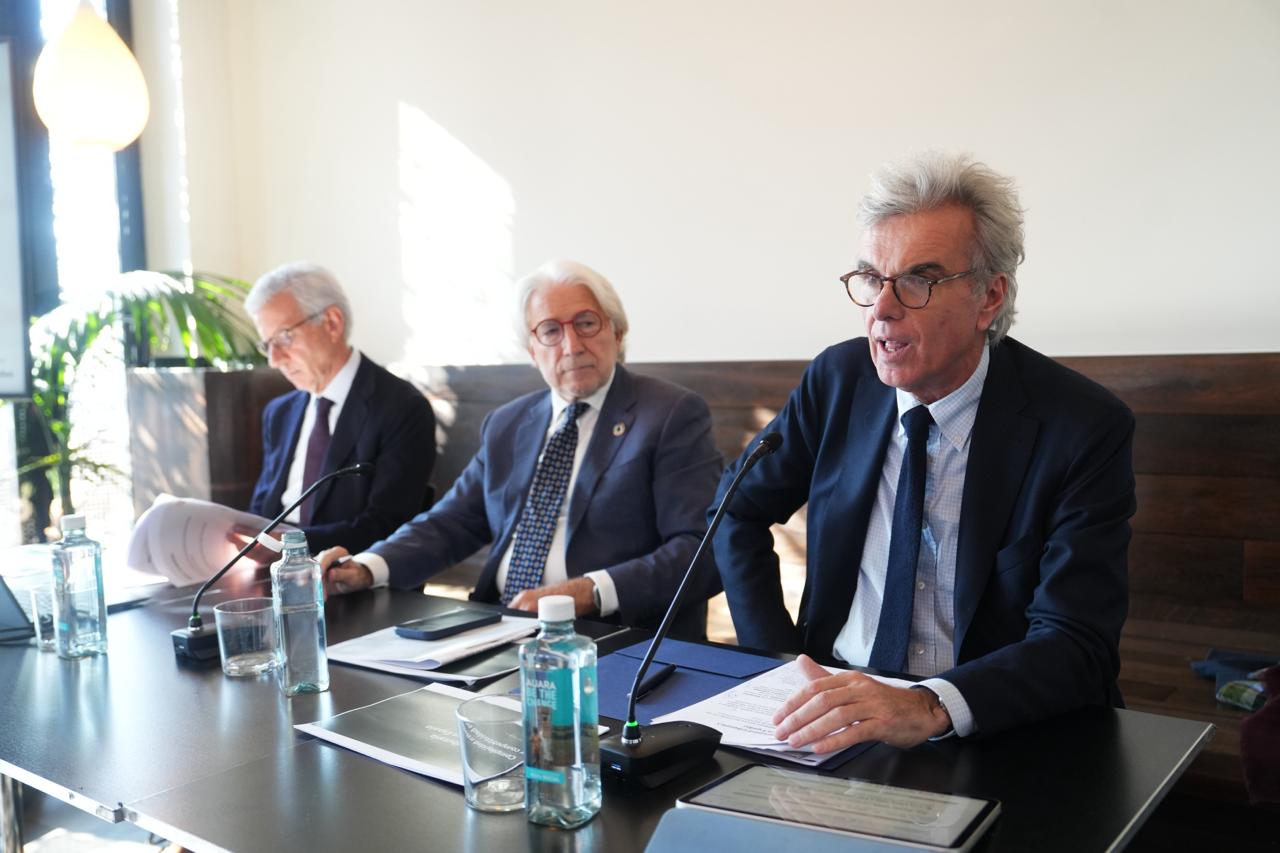
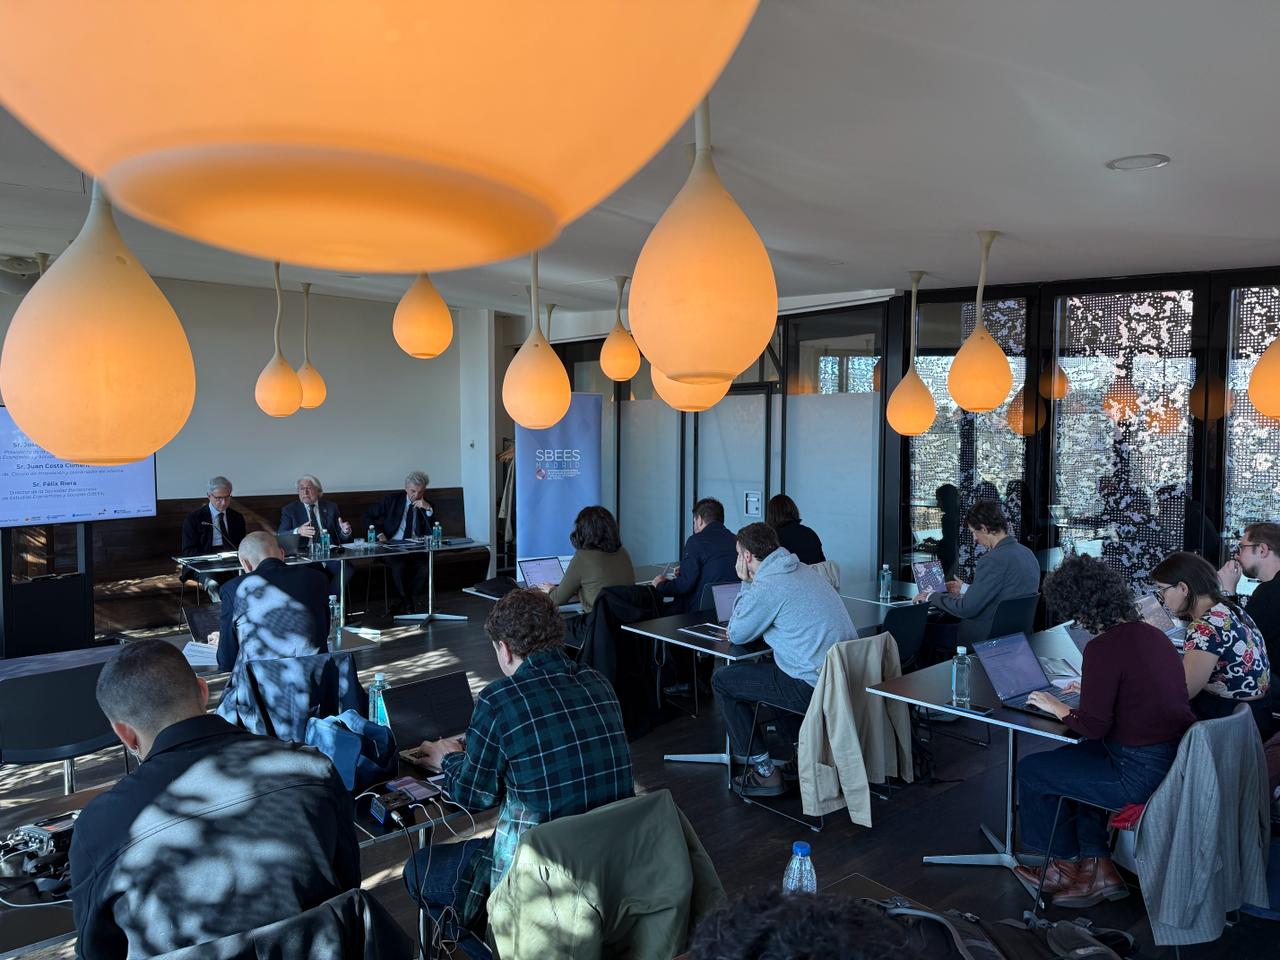
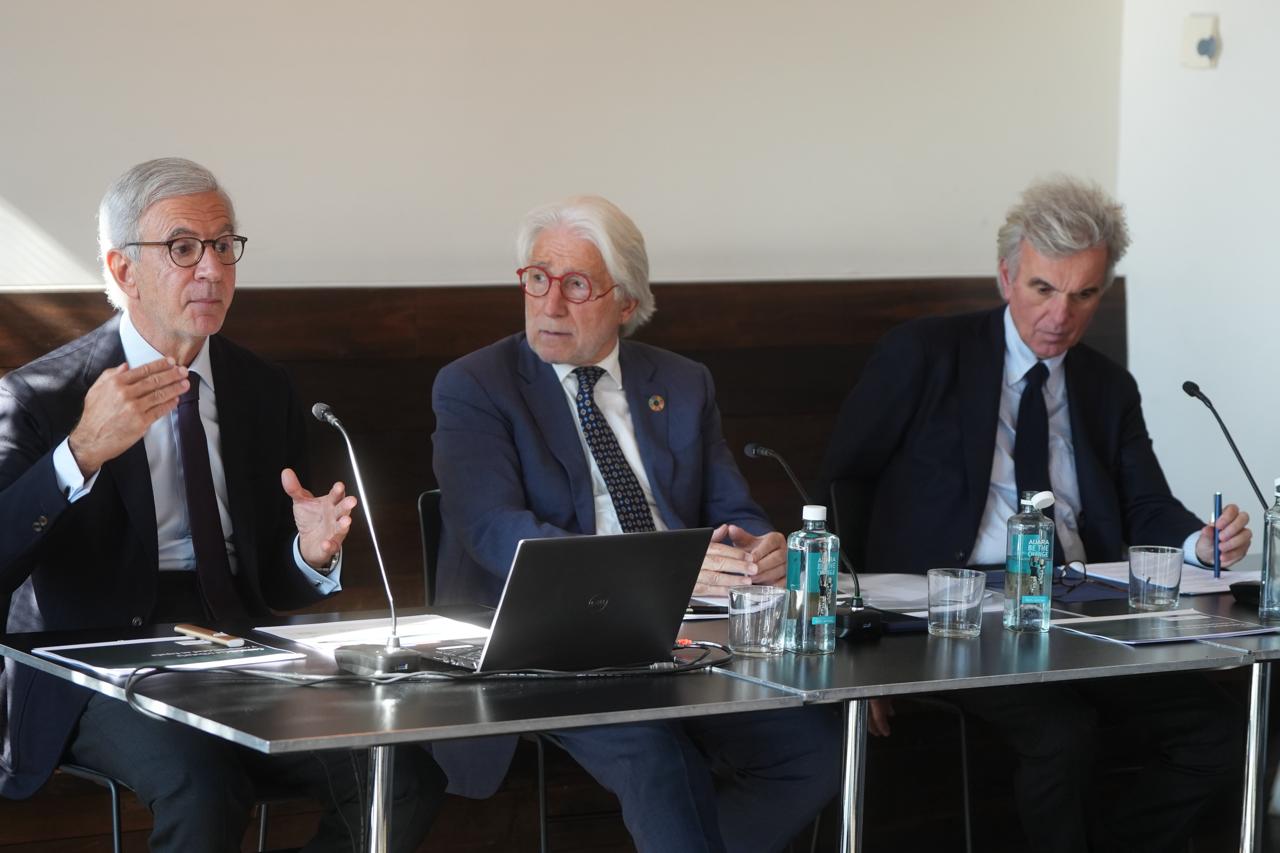
La propuesta constituye una de las principales conclusiones del informe “Complejidad tributaria y competitividad en España”, presentado hoy en Madrid por el presidente de SBEES y de Foment del Treball, Josep Sánchez Llibre, acompañado por el director de la SBEES, Fèlix Riera, y por Juan Costa Climent, miembro de Círculo de Innovación y coordinador del estudio.
Josep Sánchez Llibre ha explicado que “en España existe un exceso de complejidad y de conflictividad tributaria muy superior a la media de los 27 países de la Unión Europea”. “España ocupa la posición 24 de los 27 países europeos en términos de complejidad y conflictividad tributaria, y por tanto, como demuestra este estudio, nos encontramos a la cola de Europa en este ámbito”. Por ello, Sánchez Llibre ha manifestado la “necesidad de impulsar un gran pacto por la certeza tributaria y la reducción de la complejidad fiscal”.
“El objetivo que perseguimos con este estudio es conseguir que administraciones públicas, Administración tributaria, Gobierno, formaciones políticas y organizaciones empresariales podamos trabajar conjuntamente para corregir este exceso de complejidad y conflictividad tributaria que afecta a la competitividad de nuestra economía”, ha manifestado. También ha dicho que una vez presentado el informe “la voluntad de SBEES es hacerlo llegar a las distintas formaciones políticas y también a las organizaciones empresariales, y que la CEOE dispone ya del estudio y participará también en una jornada más adelante, en la que podremos analizar sus conclusiones con mayor profundidad”, ha concluido.
El estudio parte de una cuestión central: hasta qué punto la complejidad tributaria española es superior a la de otros países europeos y qué consecuencias económicas puede tener esta diferencia para las empresas. Para ello, analiza tanto la complejidad estructural de las normas y su aplicación como los tiempos dedicados al cumplimiento, la duración de los procedimientos tributarios y sus posibles efectos sobre la inversión.
España, entre los países de la UE con mayor complejidad tributaria
Según el Tax Complexity Index 2024, España se sitúa en el puesto 24 de los 27 países de la Unión Europea, con un índice de 0,426 frente al 0,374 de media comunitaria. Reducir la complejidad hasta la media europea supondría una mejora del 14%, mientras que aproximarse a los siete países con sistemas menos complejos implicaría una reducción del 37%.
Entre las diez mayores economías de la UE, solo Polonia presenta una complejidad superior. El índice español es un 5,7% mayor que el de Alemania, un 9% que el de Francia y un 3,1% que el de Italia. Esta situación tiene también un impacto operativo. Las empresas españolas dedican unas 150 horas anuales al cumplimiento tributario, frente a las 114,3 horas de la referencia europea. Una comprobación representativa dura 12 semanas, frente a 4,71, y la revisión inicial de una controversia alcanza los 365 días, frente a 107,9.
Más de 11.000 millones de euros anuales de recursos potencialmente liberables
El estudio estima que converger con las referencias europeas permitiría ahorrar 4.970 millones de euros anuales en costes de cumplimiento y 6.480 millones en costes de fricción. En conjunto, podrían liberarse unos 11.450 millones de euros al año, equivalentes al 0,68% del PIB. En un escenario más ambicioso, la cifra alcanzaría los 18.970 millones, el 1,12% del PIB.
Estas magnitudes representan recursos empresariales que podrían dejar de destinarse a costes tributarios, no un aumento directo del PIB o del beneficio empresarial.
La seguridad jurídica, clave para impulsar la inversión
El informe apunta que el principal déficit de inversión de España no está en el volumen agregado, sino en su composición, especialmente en I+D y activos intangibles.
En I+D empresarial, la brecha es de unos 10.400 millones de euros respecto a la referencia europea y supera los 21.000 millones frente a los países líderes. En activos intangibles, supera los 40.000 millones y se acerca a los 90.000 millones, respectivamente.
Una mayor certeza jurídica, criterios tributarios más claros y un acceso más previsible a los incentivos podrían favorecer entre 10.440 y 15.660 millones de euros anuales de inversión empresarial adicional.
Certeza previa, defensa y reparación
El estudio propone reforzar los derechos y garantías del contribuyente para reducir la incertidumbre empresarial. En España, las consultas vinculantes registraron en 2024 una duración media de 185 días, frente a modelos como el francés, donde el plazo general es de tres meses. También plantea mejorar los mecanismos de defensa y la compensación de los costes derivados de procedimientos prolongados, incluidos gastos legales, financieros y recursos internos.
Cuatro líneas de actuación para reducir la complejidad
El pacto propuesto por SBEES se articula en cuatro ejes: revisar las fuentes de complejidad, dar mayor previsibilidad a la política tributaria, reforzar los derechos del contribuyente y mejorar la información y evaluación del sistema.
Entre las medidas planteadas figuran revisar ámbitos como el IVA, las reorganizaciones, los precios de transferencia o la I+D; reducir los plazos de consulta; estudiar el silencio positivo en determinados supuestos; facilitar mecanismos de suspensión sin costes ni garantías; y compensar gastos razonables cuando se dé la razón al contribuyente.
El objetivo es avanzar hacia un sistema tributario más claro, estable y previsible, que mantenga su capacidad recaudatoria y de control, pero permita a las empresas dedicar más recursos a invertir, innovar y ganar competitividad.
Sobre SBEES Madrid
La Sociedad Barcelonesa de Estudios Económicos y Sociales (SBEES) de Foment del Treball inauguró en febrero de 2024 su sede en Madrid para participar activamente en el debate público nacional y promover el diálogo entre ciudades y comunidades autónomas, impulsando la colaboración y explorando sinergias para comprender mejor los grandes retos económicos y sociales. En este marco, SBEES ha impulsado diferentes encuentros e informes sobre cuestiones estratégicas para el futuro de España, consolidándose como un espacio de reflexión y diálogo entre el ámbito empresarial, institucional y académico.





Comments are closed.