- El president de la Societat Barcelonesa d’Estudis Econòmics i Socials de Foment del Treball (SBEES), Josep Sánchez Llibre, ha proposat impulsar un pacte per la certesa i la reducció de la complexitat tributària per avançar cap a un sistema tributari més clar, estable i previsible, amb la participació d’empreses, professionals, Govern i Parlament
- Espanya ocupa el lloc 24 dels 27 països de la Unió Europea en el Tax Complexity Index 2024, segons un estudi elaborat per l’entitat que reflecteix que reduir la complexitat fins a la mitjana europea suposaria una millora del 14%, mentre que aproximar-se als set països de la UE amb sistemes menys complexos implicaria una reducció del 37%
- L’estudi, coordinat pel membre del Círculo de Innovación, Juan Costa, estima que convergir amb les referències europees permetria alliberar 11.450 milions d’euros anuals en costos de compliment i fricció tributària
- En un escenari més ambiciós, aquesta xifra podria arribar als 18.970 milions, equivalents a l’1,12% del PIB. Una major seguretat jurídica, uns criteris tributaris més clars i una aplicació més eficaç i previsible dels incentius podrien afavorir, a més, entre 10.440 i 15.660 milions d’euros anuals d’inversió empresarial, segons l’estudi presentat avui
La Societat Barcelonesa d’Estudis Econòmics i Socials de Foment del Treball (SBEES) ha reclamat avui la posada en marxa d’un pacte per la seguretat jurídica tributària i la reducció de la complexitat, amb la participació d’empreses, professionals, Govern i Parlament, que permeti avançar cap a un sistema fiscal més clar, estable i previsible i contribueixi a reforçar la competitivitat de l’economia espanyola.
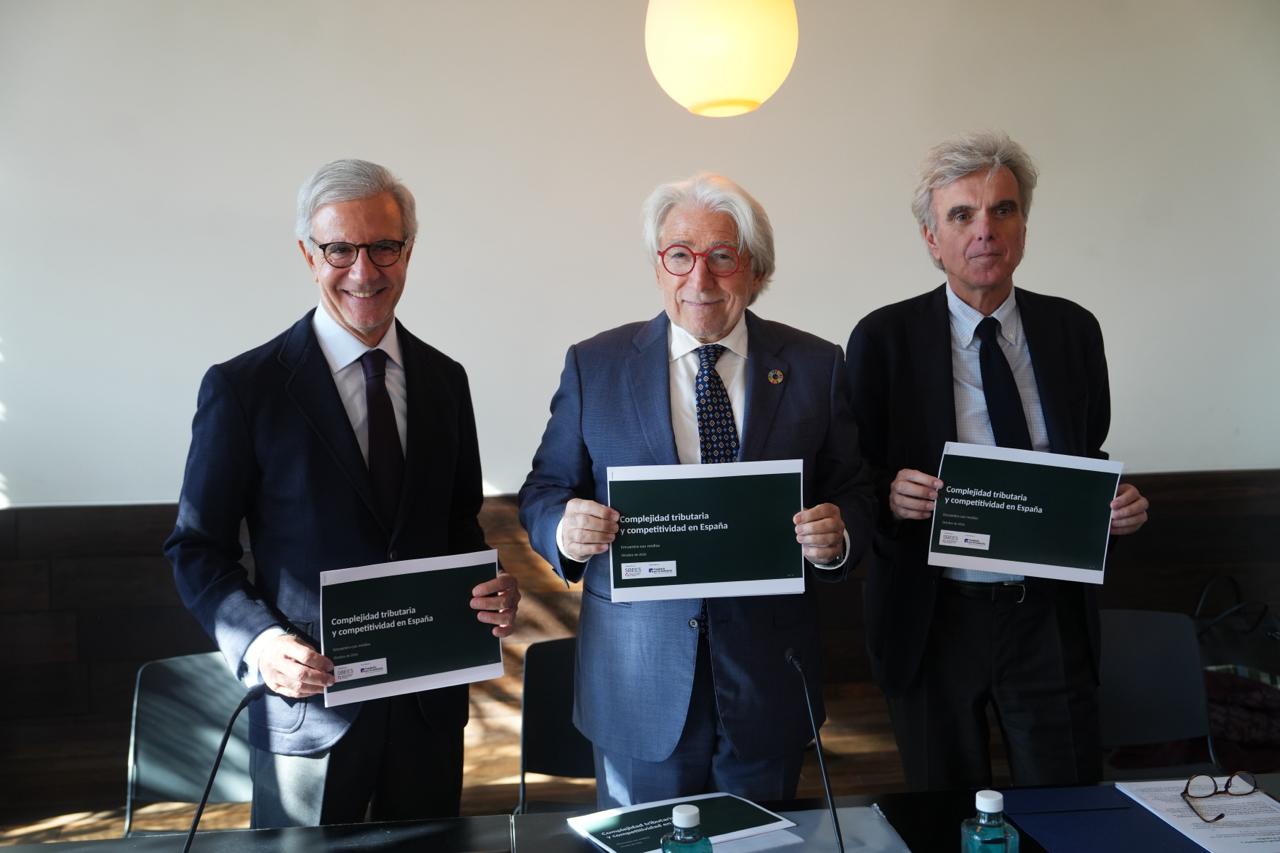
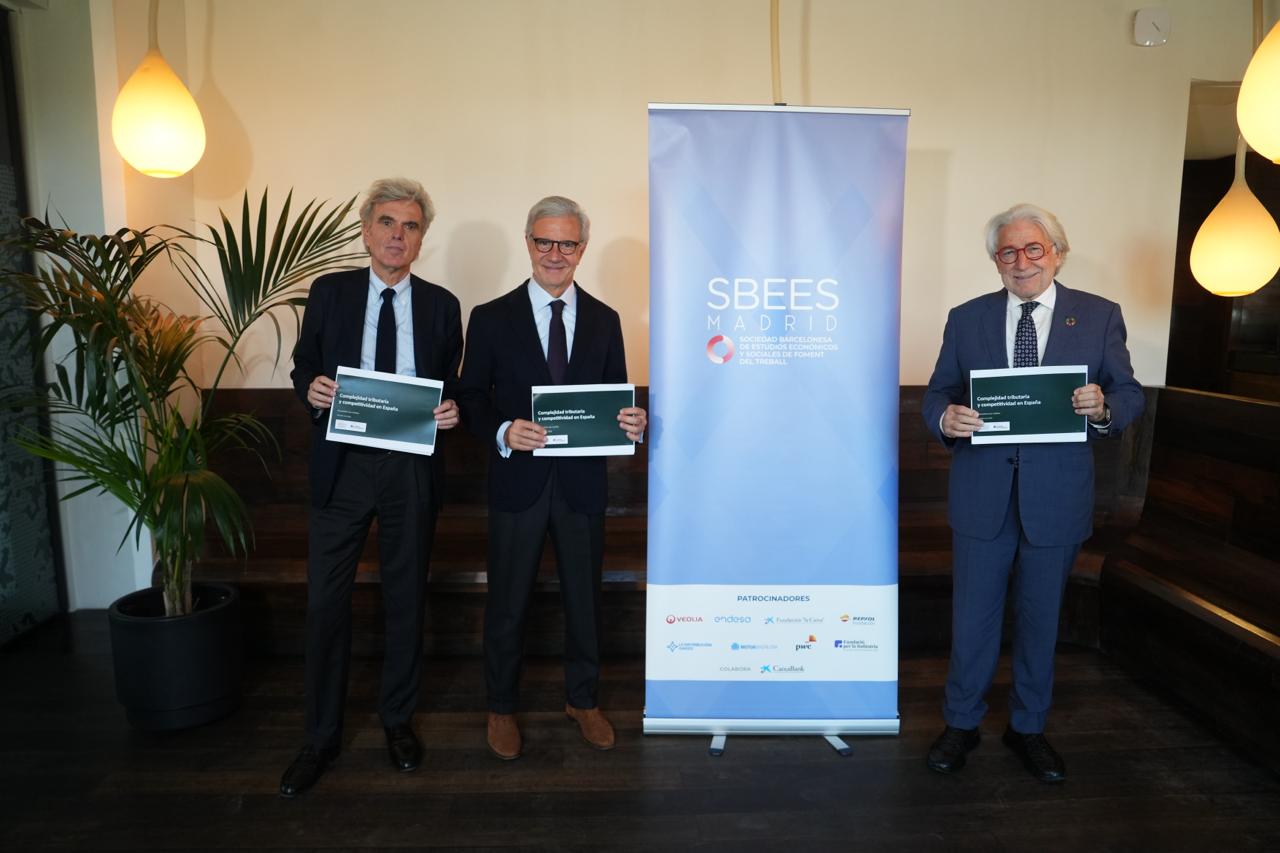
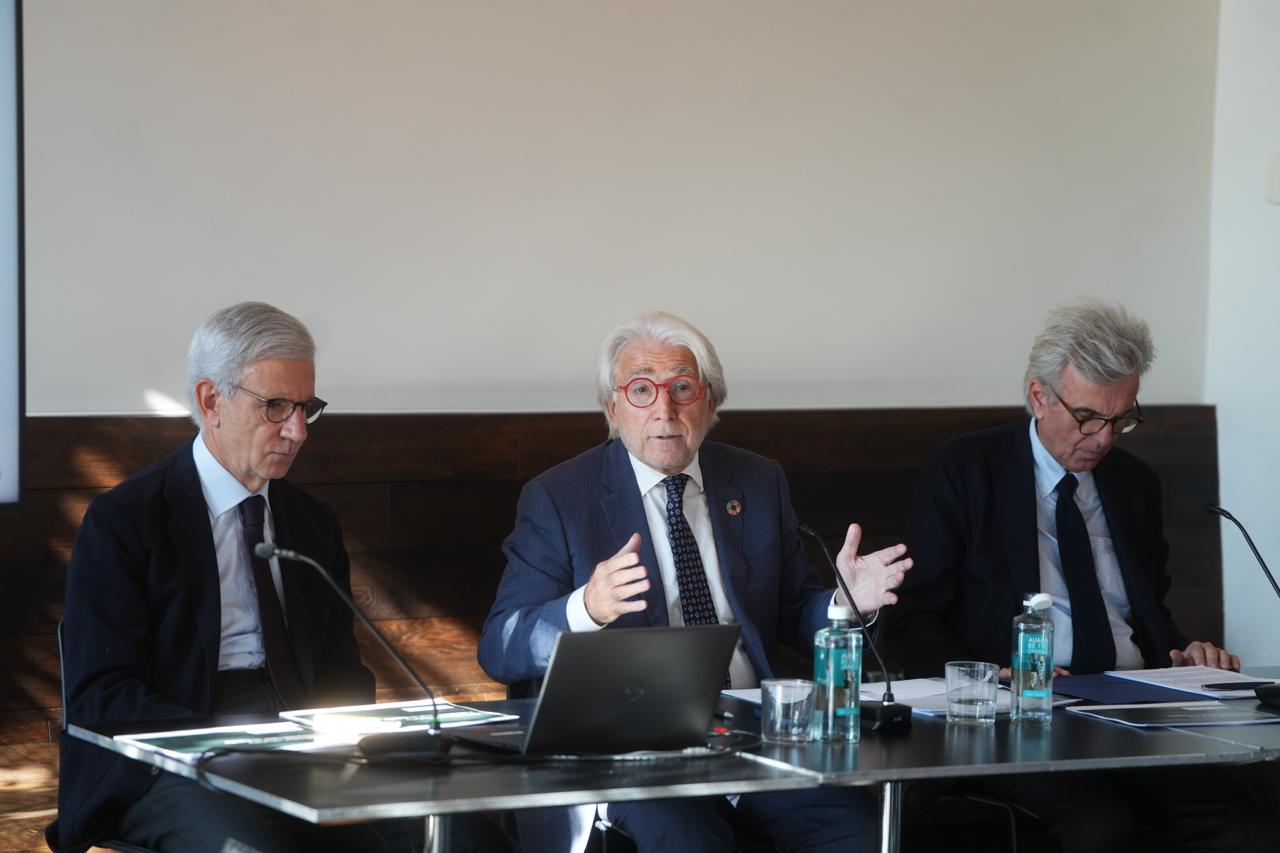
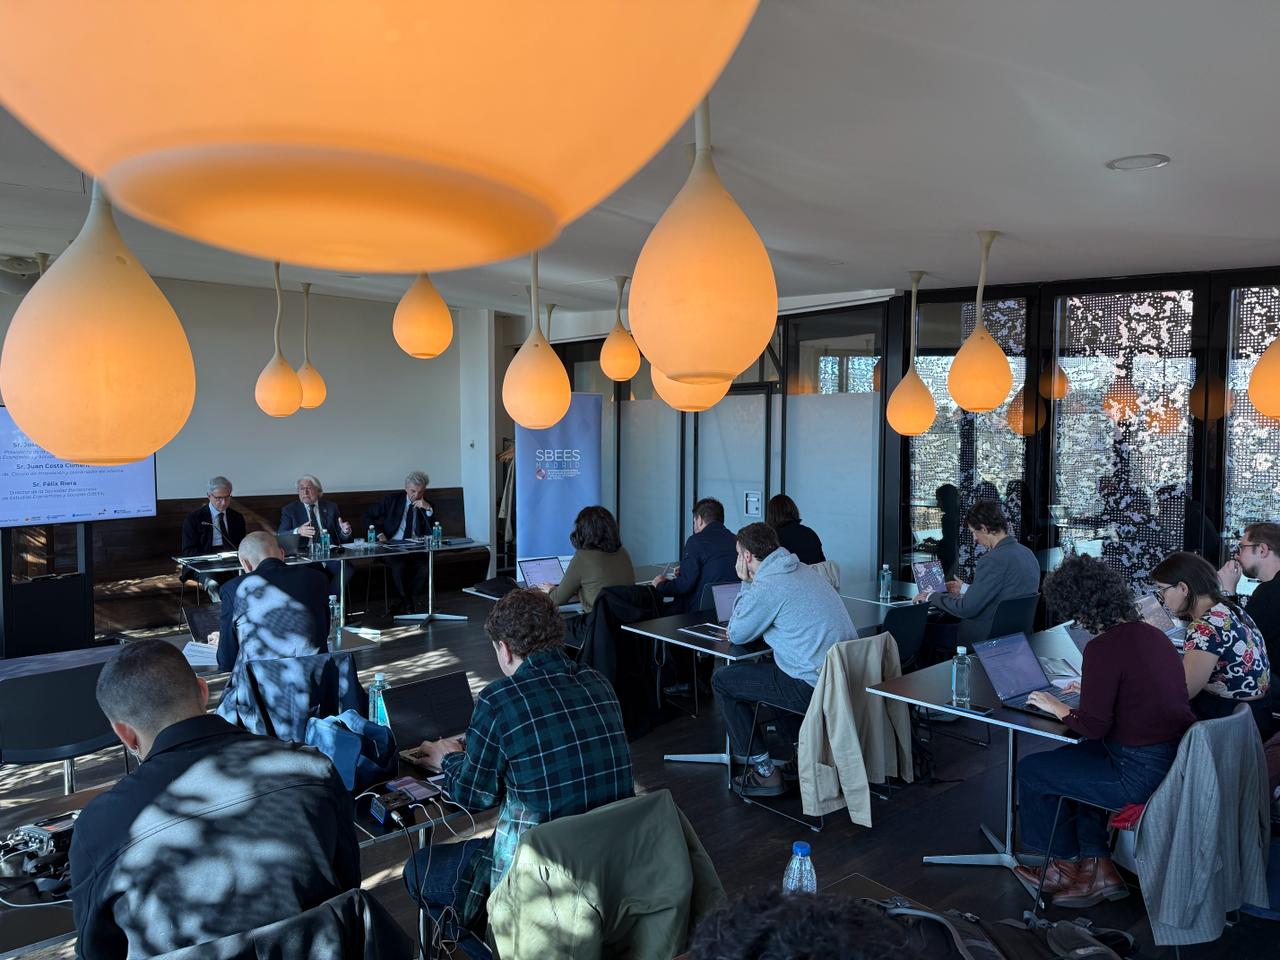
La proposta constitueix una de les principals conclusions de l’informe “Complejidad Tributaria y Competitividad en España”, presentat avui a Madrid pel president de SBEES i de Foment del Treball, Josep Sánchez Llibre, acompanyat pel director de la SBEES, Fèlix Riera, i per Juan Costa Climent, membre del Círculo de Innovación i coordinador de l’estudi.
Josep Sánchez Llibre ha explicat que “a Espanya hi ha un excés de complexitat i de conflictivitat tributària molt superior a la mitjana dels 27 països de la Unió Europea”. “Espanya ocupa la posició 24 dels 27 països europeus en termes de complexitat i conflictivitat tributària i, per tant, com demostra aquest estudi, ens trobem a la cua d’Europa en aquest àmbit”. Per això, Sánchez Llibre ha manifestat la “necessitat d’impulsar un gran pacte per la certesa tributària i la reducció de la complexitat fiscal”.
“L’objectiu que perseguim amb aquest estudi és aconseguir que administracions públiques, Administració tributària, Govern, formacions polítiques i organitzacions empresarials puguem treballar conjuntament per corregir aquest excés de complexitat i conflictivitat tributària que afecta la competitivitat de la nostra economia”, ha manifestat. També ha dit que, un cop presentat l’informe, “la voluntat de SBEES és fer-lo arribar a les diferents formacions polítiques i també a les organitzacions empresarials, i que la CEOE ja disposa de l’estudi i participarà també en una jornada més endavant, en la qual podrem analitzar-ne les conclusions amb més profunditat”, ha conclòs.
L’estudi parteix d’una qüestió central: fins a quin punt la complexitat tributària espanyola és superior a la d’altres països europeus i quines conseqüències econòmiques pot tenir aquesta diferència per a les empreses. Per fer-ho, analitza tant la complexitat estructural de les normes i la seva aplicació com el temps dedicat al compliment, la durada dels procediments tributaris i els seus possibles efectes sobre la inversió.
Espanya, entre els països de la UE amb més complexitat tributària
Segons el Tax Complexity Index 2024, Espanya se situa en el lloc 24 dels 27 països de la Unió Europea, amb un índex de 0,426 davant del 0,374 de mitjana comunitària. Reduir la complexitat fins a la mitjana europea suposaria una millora del 14%, mentre que aproximar-se als set països amb sistemes menys complexos implicaria una reducció del 37%.
Entre les deu economies més grans de la UE, només Polònia presenta una complexitat superior. L’índex espanyol és un 5,7% més alt que el d’Alemanya, un 9% més alt que el de França i un 3,1% més alt que el d’Itàlia. Aquesta situació també té un impacte operatiu. Les empreses espanyoles dediquen unes 150 hores anuals al compliment tributari, davant de les 114,3 hores de la referència europea. Una comprovació representativa dura 12 setmanes, davant de 4,71, i la revisió inicial d’una controvèrsia arriba als 365 dies, davant de 107,9.
Més d’11.000 milions d’euros anuals de recursos potencialment alliberables
L’estudi estima que convergir amb les referències europees permetria estalviar 4.970 milions d’euros anuals en costos de compliment i 6.480 milions en costos de fricció. En conjunt, es podrien alliberar uns 11.450 milions d’euros l’any, equivalents al 0,68% del PIB. En un escenari més ambiciós, la xifra arribaria als 18.970 milions, l’1,12% del PIB.
Aquestes magnituds representen recursos empresarials que es podrien deixar de destinar a costos tributaris, no un augment directe del PIB o del benefici empresarial.
La seguretat jurídica, clau per impulsar la inversió
L’informe apunta que el principal dèficit d’inversió d’Espanya no es troba en el volum agregat, sinó en la seva composició, especialment en R+D i actius intangibles.
En R+D empresarial, la bretxa és d’uns 10.400 milions d’euros respecte a la referència europea i supera els 21.000 milions davant dels països líders. En actius intangibles, supera els 40.000 milions i s’acosta als 90.000 milions, respectivament.
Una major certesa jurídica, uns criteris tributaris més clars i un accés més previsible als incentius podrien afavorir entre 10.440 i 15.660 milions d’euros anuals d’inversió empresarial addicional.
Certesa prèvia, defensa i reparació
L’estudi proposa reforçar els drets i les garanties del contribuent per reduir la incertesa empresarial. A Espanya, les consultes vinculants van registrar el 2024 una durada mitjana de 185 dies, davant de models com el francès, on el termini general és de tres mesos. També planteja millorar els mecanismes de defensa i la compensació dels costos derivats de procediments prolongats, incloses les despeses legals, financeres i els recursos interns.
Quatre línies d’actuació per reduir la complexitat
El pacte proposat per SBEES s’articula en quatre eixos: revisar les fonts de complexitat, donar més previsibilitat a la política tributària, reforçar els drets del contribuent i millorar la informació i l’avaluació del sistema.
Entre les mesures plantejades figuren revisar àmbits com l’IVA, les reorganitzacions, els preus de transferència o la R+D; reduir els terminis de consulta; estudiar el silenci positiu en determinats supòsits; facilitar mecanismes de suspensió sense costos ni garanties; i compensar despeses raonables quan es doni la raó al contribuent.
L’objectiu és avançar cap a un sistema tributari més clar, estable i previsible, que mantingui la seva capacitat recaptatòria i de control, però permeti a les empreses dedicar més recursos a invertir, innovar i guanyar competitivitat.
Sobre SBEES Madrid
La Societat Barcelonesa d’Estudis Econòmics i Socials (SBEES) de Foment del Treball va inaugurar el febrer de 2024 la seva seu a Madrid per participar activament en el debat públic nacional i promoure el diàleg entre ciutats i comunitats autònomes, impulsant la col·laboració i explorant sinergies per comprendre millor els grans reptes econòmics i socials. En aquest marc, SBEES ha impulsat diferents trobades i informes sobre qüestions estratègiques per al futur d’Espanya, consolidant-se com un espai de reflexió i diàleg entre l’àmbit empresarial, institucional i acadèmic.





Comments are closed.